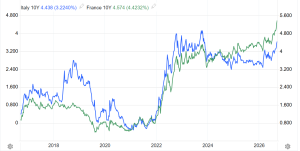
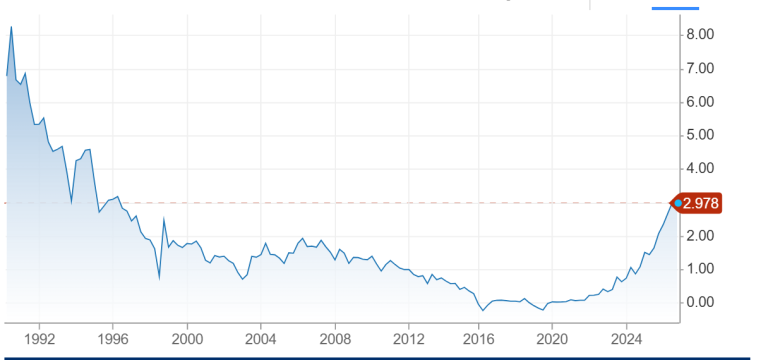
La notizia di questa settimana sui mercati finanziari è stata il ritorno del Treasury a 10 anni al 5% di rendimento, cioè ai massimi da 3 anni e ai livelli del 2007. Ma in Europa c’è stato un altro dato non meno rilevante e grave: lo spread in Francia è salito sopra i 100 punti base per la prima volta dal 2012. In chiusura di seduta, venerdì l’Oat a 10 anni offriva un rendimento del 4,565% contro il 3,52% del Bund. Per l’appunto, dell’1,04% più alto rispetto alla Germania. In Italia, il differenziale è salito a 92 punti base (0,92%). Dunque, i rendimenti francesi si sono stabilizzati sopra i livelli italiani.
[sommario]
Spread in Francia tra PIL fermo e deficit in rialzo
L’ultima volta che lo spread in Francia era sopra 100 punti, in Italia volava fino al massimo storico dei 530 punti. Dovette intervenire l’allora governatore della Banca Centrale Europea, Mario Draghi, a rasserenare gli animi con il famigerato “whatever it takes”. Nell’occhio del ciclone vi erano i titoli di stato del Sud Europa più Irlanda. La Francia subiva qualche tensione di striscio, ma sarebbe riuscita a restare fuori dalla crisi dei debiti sovrani. Invece, questa volta è proprio Parigi sotto le lenti dei mercati.
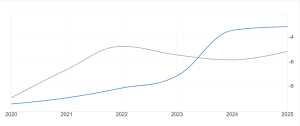
La scorsa settimana, il ministro delle Finanze, Roland Lescure, ha tagliato le stime di crescita per il PIL dallo 0,7% allo 0,5%. E allo stesso tempo ha messo le mani avanti circa il mancato raggiungimento dell’obiettivo di tagliare il deficit al 5% o anche un po’ sotto tale soglia. Il disavanzo fiscale, che aveva chiuso nel 2025 al 5,1%, dovrebbe risalire fino al 5,4%. Il governo ora ha posto un tetto al 5,5%, ma non esclude che risalga al 6% nel 2027 in assenza di correttivi. Tant’è che per l’anno prossimo il primo ministro Sébastien Lecornu prospetta tagli alla spesa pubblica per 54 miliardi di euro.
Nuovo bilancio a rischio
Il problema è che non c’è una maggioranza all’Assemblea Nazionale che possa votare una siffatta politica di austerità fiscale e quando mancano pochi mesi alle elezioni presidenziali. La stessa Marine Le Pen, che i sondaggi accreditano della vittoria, ha affermato che il suo partito (Rassemblement National) non si preclude alcuna opzione in merito al nuovo bilancio, neppure di votare la mozione di censura contro il governo. Dunque, la situazione è questa: economia stagnante, conti pubblici allo sbando e nessun governo capace di gestire la situazione. E’ evidente che lo spread in Francia salga, anche perché difficilmente le nubi si diraderanno da qui alla primavera prossima. Fino al voto, questioni tattiche spingeranno tutti i partiti a serrare le rispettive file per mostrare agli elettori posizioni nette e convincenti.
Spesa per interessi corre
La Francia ha un debito pubblico già al 117,5% del PIL e un disavanzo primario nell’ordine del 3%. Significa che, anche sottraendo la spesa per interessi, i conti pubblici chiuderebbero in profondo rosso, similmente all’Italia negli anni Ottanta. Nel 2025, invece, l’Italia ha chiuso con un avanzo primario dello 0,8% e un deficit complessivo, cioè includendo gli interessi sul debito, al 3,1%. Inoltre, la crescita del PIL ha sorpreso finora al rialzo, pur restando bassa. Per l’intero 2027 potrebbe attestarsi tra lo 0,5% e l’1%. La crescita acquisita al 30 giugno scorso risulta dello 0,8%. E’ per questo che lo spread in Francia supera ormai quello italiano. La situazione fiscale e macroeconomica nel suo complesso sta deteriorandosi a Parigi, mentre a Roma si registra un miglioramento di anno in anno registrato dalle stesse agenzie di rating.
Classe politica francese in fuga dalle responsabilità
Un possibile paracadute per gli Oat arriverebbe dalla BCE e ancora prima che fosse eventualmente necessario attivare lo scudo anti-spread. L’istituto guidato dalla francese Christine Lagarde dispone di margini di manovra per acquistare ancora titoli di stato transalpini con il suo programma monetario noto come Quantitative Easing, pur formalmente chiuso dal giugno del 2022. Ma più ci avviciniamo all’appuntamento con le elezioni, più sale la tensione. Uno dei candidati più accreditati di arrivare al ballottaggio con Le Pen è Jean-Luc Mélenchon, leader di France Insoumise, movimento della sinistra radicale. A fine agosto, l’uomo ha proposto di cancellare il debito in mano alla Banca di Francia e pari a circa 600 miliardi, includendo le detenzioni dirette della BCE.
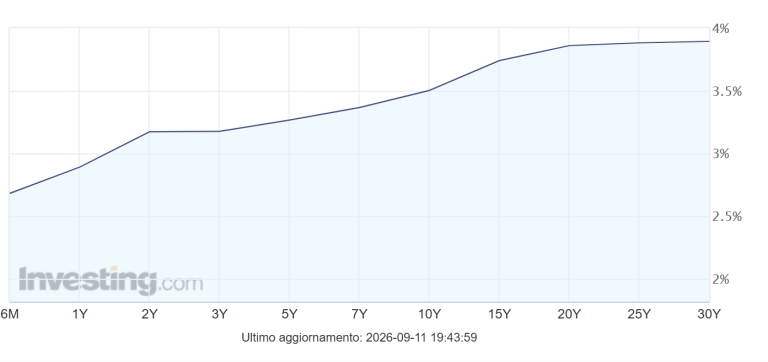
Per quanto la proposta appaia provocatoria, sembra la spia di una mancanza di responsabilità della classe politica francese. Anziché discutere su come mettere in sicurezza i conti pubblici, partendo da una spesa pubblica al 57% del PIL e che nessun governo è riuscito a ridurre negli ultimi decenni, a Parigi si preferisce blaterare su soluzioni innovative per sfuggire alla realtà. La congiuntura internazionale non aiuta affatto. Il Treasury al 5% crea pressioni sui bond di tutto il mondo, mentre la crisi di Hormuz prospetta lunghi mesi con il petrolio alle stelle e l’inflazione in accelerazione. La BCE ha già dovuto alzare i tassi di interesse per due volte dello 0,50% in tutto. Un costo del denaro più alto ha due effetti: rallenta la crescita economica già bassa nell’Eurozona e accresce la spesa per interessi, riducendo i margini fiscali dei governi per sostenere famiglie e imprese contro il caro energia.
Spread in Francia al test del rating
Anche senza aumentare altre spese, la Francia come gli altri partner dell’unione monetaria rischiano di veder salire il deficit. Gli interessi già quest’anno saranno la prima voce del bilancio a Parigi con una previsione fino a 74,4 miliardi. Era sotto i 40 miliardi nel 2021. Le proiezioni parlano di una salita a 100 miliardi entro la fine del decennio. L’innalzamento dello spread in Francia sconta anche la possibile vittoria di Le Pen o di un Mélenchon, le cui posizioni in economia e politica estera confliggerebbero nettamente con quelle attuali dell’Unione Europea. Le tensioni che ne scaturirebbero avrebbero contraccolpi anche sui titoli di stato di tutta l’area, nonché sull’euro stesso. In dubbio c’è la tenuta delle istituzioni comunitarie, già provate da anni di crisi e guerre a ridosso delle sue frontiere.
Lo spread in Francia potrà subire nuovi scossoni con la revisione del rating attesa nelle prossime settimane. Il 23 ottobre sarà la volta di Moody’s (Aa3 con outlook negativo) e il 17 novembre spetterà a S&P (A+ con outlook stabile). Se per allora il governo non sarà stato in grado di trovare una maggioranza disposta a votargli il nuovo bilancio, le probabilità di un declassamento s’impennerebbero. C’è da dire che già oggi gli Oat sul mercato sono trattati come se fossero in area BBB insieme all’Italia.