


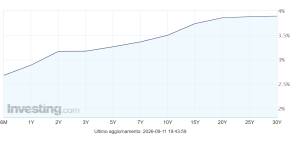
La curva dei rendimenti si è appiattita dopo il rialzo dei tassi BCE
La curva dei rendimenti in Europa è più piatta dopo che la Banca Centrale Europea ha aumentato i tassi di interesse dello 0,25%.
Il fondo norvegese ridurrà i titoli USA in portafoglio e lancia un altro segnale negativo
Il fondo norvegese ha annunciato la maxi-riduzione dei titoli USA in portafoglio, lanciando un segnale negativo sul debito americano.
Bitcoin e nuovi traguardi: gli argomenti dietro al nuovo paradigma
Bitcoin sta certamente intercettando nuovi traguardi: ma quali sono gli argomenti documentati e oggettivi dietro a quello che a tutti gli effetti è un vero e proprio cambiamento di paradigma? C’è un momento preciso, nelle dinamiche e nelle architetture concettuali che regolano i mercati finanziari contemporanei, nel quale una previsione fino a poco prima considerata apertamente irrealistica o riservata a una ristretta nicchia di speculatori entusiasti comincia lentamente, quasi impercettibilmente, a trasformarsi in uno scenario del tutto plausibile. Si tratta di una transizione psicologica e contabile fondamentale, in cui le coordinate della probabilità percepita si riassestano e il confine tra l’azzardo e l’allocazione razionale del capitale viene improvvisamente ridisegnato dagli eventi. Per Bitcoin, la principale e più significativa criptovaluta per capitalizzazione e diffusione sul piano globale, quel momento cruciale potrebbe essere effettivamente arrivato, portando con sé una profonda revisione metodologica di come analisti e grandi investitori interpretano le fluttuazioni del suo prezzo all’interno del contesto macroeconomico. Dopo essere precipitato fino a toccare un fondo di circa 57.800 dollari nel corso del 2026, spaventando la platea dei risparmiatori meno esperti e confermando apparentemente le predizioni dei detrattori più ostinati, il valore dell’oro digitale è tornato con estrema rapidità verso quota 80.000 dollari, riconfermando la sua natura deflativa. Il movimento rialzista è stato a dir poco sorprendente per velocità, violenza e intensità di esecuzione: secondo le principali rilevazioni di Reuters, nelle ultime settimane Bitcoin ha registrato un recupero complessivo nell’ordine del 30%, oltrepassando e lasciandosi alle spalle con decisione le medie mobili di riferimento calcolate su 21, 55, 100 e persino 200 giorni. Il 3 settembre la criptovaluta ha raggiunto una quotazione superiore agli 81.000 dollari prima di subire un fisiologico e momentaneo arretramento dovuto alle prese di beneficio degli operatori di breve termine. Il giorno successivo, il 4 settembre, il mercato ha visto toccare un picco intraday posizionato intorno agli 81.400 dollari, per poi ripiegare nuovamente poco sotto la soglia psicologica degli 80.000 dollari. Il dato di gran lunga più interessante e rivelatore per comprendere le attuali dinamiche, tuttavia, non risiede unicamente nell’evoluzione numerica del prezzo dell’asset. Il vero nodo della questione è rappresentato da ciò che sta accadendo contemporaneamente dietro la superficie del grafico delle quotazioni, nell’infrastruttura sottostante. Gli ETF spot quotati sulle borse statunitensi hanno infatti registrato, proprio nella giornata del 4 settembre, la bellezza di circa 731 milioni di dollari in afflussi netti di capitale fresh, segnando a tutti gli effetti il miglior risultato su scala giornaliera osservato a partire dal mese di gennaio. All’interno di questa imponente massa monetaria, ben 454 milioni di dollari sono confluiti direttamente nell’iShares Bitcoin Trust (IBIT) gestito dal colosso dell’asset management BlackRock. Uno sguardo al contesto Questo flusso costante e imponente non rappresenta un caso isolato o un anomalo picco estemporaneo, ma conferma piuttosto un trend sistematico di fondo che merita di essere studiato con estrema attenzione: già nel corso del mese di agosto gli ETF spot statunitensi focalizzati su Bitcoin avevano raccolto una cifra vicina ai 3,5 miliardi di dollari, realizzando la miglior performance di accumulo mensile registrata dal lontano settembre del 2025. In questo scenario di ritrovato ed energico slancio, la recente analisi elaborata dai ricercatori della società di investimento Bernstein merita una riflessione particolarmente accurata. Secondo i loro modelli, Bitcoin possiede le caratteristiche strutturali per raggiungere quota 125.000 dollari entro la fine del 2026 e spingersi fino a 150.000 dollari entro la metà del 2027. Ma la ricerca si spinge perfino oltre, ipotizzando uno scenario ancora più aggressivo e rialzista nel quale la valuta digitale potrebbe toccare i 200.000 dollari nel 2027, fino a proiettarsi verso l’incredibile traguardo dei 500.000 dollari entro il 2029. Alla luce di questi elementi di valutazione, la domanda fondamentale che gli attori economici devono porsi non riguarda più soltanto la possibilità tecnica che Bitcoin riesca a ritornare a quota 100.000 dollari. La questione cruciale, ben più profonda e ricca di implicazioni per il futuro, è se il mercato globale abbia appena iniziato a porre le basi strutturali per un movimento espansivo enormemente più ambizioso e duraturo di quanto visto finora. Uno sguardo al passato per capire il presente Per riuscire a decifrare correttamente la portata delle dinamiche attualmente in corso, è fondamentale fare un passo indietro ed esaminare gli eventi recenti con la dovuta prospettiva storica. Il massimo storico raggiunto nel precedente impulso rialzista aveva spinto Bitcoin a toccare vette prossime all’area dei 126.000 dollari, un livello che aveva diffuso tra i partecipanti un clima di euforia quasi incontrollabile. Successivamente, come è sempre accaduto nell’altalenante storia di questo mercato assetato di volatilità, si è innescata una drastica e prolungata correzione. Non si è trattato affatto di un ritracciamento ordinario o di un semplice assestamento di routine, ma di una fase di vendite acute e prolungate che ha messo a dura prova la tenuta psicologica dei detentori. Il mercato ha perso valore a un ritmo vertiginoso, la fiducia generale si è rapidamente deteriorata e il prezzo di Bitcoin si è contratto fino a raggiungere un punto di minimo posizionato a circa 57.776 dollari. Per una fetta consistente e tradizionalmente scettica di osservatori, quel crollo rappresentava la prova provata della tesi più elementare e rassicurante: il grande ciclo rialzista pluriennale era giunto definitivamente al termine e la bolla si stava svuotando per l’ennesima volta. Proprio in questo punto di svolta, tuttavia, si manifesta una divergenza concettuale e fondamentale rispetto a tutte le fasi correttive affrontate da Bitcoin nelle sue epoche precedenti. Sebbene le contrazioni del prezzo rimangano indubbiamente violente, rapide e capaci di generare forti perdite sui bilanci degli operatori meno accorti, la composizione e la struttura della domanda di sottostante sono radicalmente cambiate. I dati messi in luce da Bernstein indicano chiaramente che circa il 59% dell’intera offerta esistente di bitcoin non ha registrato alcun tipo di movimento sulla blockchain nel corso degli ultimi dodici mesi. Oltre a questo fattore di scarsità circolante, gli analisti evidenziano come il ruolo degli ETF spot e l’ingresso di aziende quotate che scelgono di inserire la criptovaluta nei
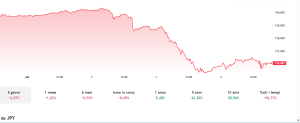
Cambio yen ai massimi da febbraio contro il dollaro: la Banca del Giappone farà “la cosa giusta”
Cambio tra yen e dollaro americano ai massimi da oltre sei mesi sulla scommessa del mercato per un rialzo dei tassi di interesse in Giappone.
Blockchain e banche: la sfida per il controllo del denaro digitale
Blockchain e banche: un rapporto da sempre convulso e cruciale… Per anni abbiamo raccontato Bitcoin e il mondo delle criptovalute come una sfida aperta al sistema finanziario tradizionale. Da una parte le banche, le banche centrali, i circuiti di pagamento tradizionali e la moneta fiat; dall’altra Bitcoin, Ethereum, le stablecoin, la finanza decentralizzata e le architetture a registro distribuito. Questa contrapposizione netta, tuttavia, sta rapidamente diventando obsoleta, e le ultime notizie lo confermano pienamente e definitivamente… La notizia arrivata nei primi giorni di settembre 2026 lo dimostra meglio di qualsiasi previsione teorica. Ventuno grandi istituzioni finanziarie internazionali hanno deciso di unirsi per creare una nuova società destinata a emettere una stablecoin denominata in dollari, con il lancio previsto nella prima metà del 2027. Tra i partecipanti figurano colossi come Goldman Sachs, Bank of America, Citi, Deutsche Bank, UBS, Santander, BBVA e Wells Fargo. Il progetto prevede inoltre di estendersi successivamente alle altre principali valute del G7, con l’euro indicato esplicitamente come priorità strategica. Non si tratta affatto di una notizia marginale per il settore. È la dimostrazione più evidente che la tecnologia blockchain sta diventando un’infrastruttura finanziaria di tipo mainstream. E, paradossalmente, questa trasformazione rende ancora più interessante il ruolo e la natura di Bitcoin. Il momento in cui la banca ha smesso di guardare la blockchain da fuori La prima cosa da comprendere è che queste banche non stanno semplicemente facendo il loro ingresso nel mercato delle criptovalute per speculare sui prezzi o offrire servizi di trading ai clienti retail. Stanno cercando di costruire una nuova e complessa forma di infrastruttura monetaria per il futuro. Una stablecoin, nella sua forma più semplice, è un token digitale progettato per mantenere un valore stabile rispetto a una valuta tradizionale di riferimento. Nel caso specifico, un’unità digitale è pensata per rappresentare esattamente un dollaro statunitense. Ma la differenza rispetto a un normale dollaro depositato su un conto corrente bancario è fondamentale. Il dollaro bancario tradizionale vive all’interno dei sistemi contabili chiusi delle singole banche; per trasferirlo da un intermediario all’altro è necessario attraversare una complessa e talvolta lenta infrastruttura di pagamento, compensazione e regolamento. Una stablecoin, invece, può essere trasferita direttamente su una blockchain compatibile in modo quasi istantaneo. Il denaro smette di essere una semplice voce contabile e diventa un oggetto digitale trasferibile, programmabile e direttamente utilizzabile da software aziendali e applicazioni terze. Ed è esattamente questa caratteristica strutturale a spiegare perché il settore bancario è sempre più interessato alla tecnologia blockchain per rinnovare la propria operatività. Il denaro diventa software La vera rivoluzione a cui stiamo assistendo non consiste nell’avere un banale dollaro in formato crypto. Consiste nel fatto che la moneta può iniziare a comportarsi esattamente come fa il resto delle informazioni che viaggiano su Internet. Un token digitale può essere trasferito ventiquattro ore al giorno e sette giorni su sette, senza pause festive o orari di chiusura dei mercati. Può essere integrato all’interno di un’applicazione informatica, utilizzato in modo del tutto automatico da uno smart contract al verificarsi di determinate condizioni (basti pensare allo stesso token BHP di CryptoSmart, che controlla complesse attività di mining Bitcoin attraverso contratti intelligenti su Ethereum, al fine di erogare al cliente una rendita in oro digitale), oppure combinato con altri asset digitali per creare nuovi strumenti. In sintesi, può diventare la colonna portante di un processo finanziario interamente automatizzato. La Commissione europea ha descritto questa prospettiva parlando dell’avvento di un vero e proprio “Internet of value”, ossia un sistema globale nel quale denaro e attività finanziarie possono essere trasferiti attraverso infrastrutture DLT riducendo drasticamente gli attriti nei pagamenti e nelle fasi di settlement, migliorando la gestione della liquidità e introducendo livelli di programmabilità finora impensabili. Ed è qui che la questione diventa immensamente più grande rispetto al solo mercato delle stablecoin. Perché se il denaro diventa a tutti gli effetti digitale e programmabile, anche gli asset che quel denaro acquista quotidianamente possono seguire lo stesso destino. Azioni, obbligazioni, quote di fondi di investimento, titoli di debito, immobili e perfino materie prime: tutto può essere rappresentato attraverso token digitali. La blockchain cessa così di essere un semplice circuito di pagamento alternativo per trasformarsi nel vero e proprio sistema operativo di una porzione sempre più vasta della finanza globale. Stablecoin, depositi tokenizzati e CBDC: tre cose diverse In questo scenario è essenziale non confondere concetti che spesso vengono erroneamente sovrapposti o messi nello stesso calderone mediatico. Una stablecoin emessa da un consorzio bancario non è un deposito bancario tokenizzato. E nessuno dei due strumenti deve essere scambiato per una moneta digitale emessa da una banca centrale, nota come CBDC. Un deposito tokenizzato rappresenta essenzialmente un deposito bancario esistente che viene trasferito in forma digitale su un’infrastruttura DLT, rimanendo ancorato al tradizionale sistema bancario a due livelli. Una stablecoin è invece un token emesso secondo un modello specifico di riserve e governance, ideato per mantenere stabile il proprio valore nel tempo. Una CBDC, infine, rappresenterebbe direttamente la moneta a corso legale della banca centrale. La distinzione è cruciale perché dietro queste tre tecnologie si celano tre architetture completamente differenti del potere monetario. La domanda strategica non riguarda più soltanto la tecnologia da utilizzare, ma chi controllerà e gestirà l’infrastruttura sottostante quando il denaro sarà diventato a tutti gli effetti un software. Chi emette la moneta, chi custodisce le riserve, chi può congelare i fondi e chi stabilisce le regole del gioco sono le vere questioni in ballo. Le banche stanno rispondendo a Bitcoin? In un certo senso la risposta è affermativa, ma non nella modalità che molti osservatori della prima ora potrebbero immaginare. La stablecoin progettata dalle ventuno istituzioni finanziarie non rappresenta la resa delle banche di fronte a Bitcoin o la loro adozione diretta. Rappresenta piuttosto qualcosa di diverso e, sotto certi aspetti, ancora più profondo: l’accettazione definitiva da parte delle banche della logica economica e tecnologica che ha reso possibile Bitcoin. Si riconosce che il denaro può essere nativamente digitale, che può viaggiare liberamente attraverso una rete di nodi, che può essere
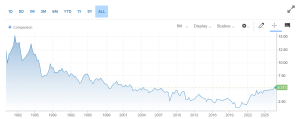
I riacquisti dei titoli USA sono un serio segnale di allarme per il mercato obbligazionario
Il Tesoro ha annunciato in pieno agosto il raddoppio degli acquisti dei titoli di stato USA per calmierarne i rendimenti.