I rendimenti dei bond giapponesi sono saliti ai massimi da 30 anni a questa parte, mentre lo yen è arrivato a precipitare fino a un minimo da 40 anni contro il dollaro in estate. Per la Banca del Giappone, che si riunisce questo venerdì, non ci sarà alternativa all’unica mossa che tutti si aspettano faccia: alzare i tassi di interesse. Un ritocco all’insù di un altro 0,25% dopo quello di giugno e che porterà il costo del denaro all’1,25%, pur sempre ai livelli più alti dal 1995. Ma il mercato si è portato avanti e sconta una stretta monetaria ancora più dura e al termine della quale i tassi saranno nel Sol Levante all’1,75% o al 2%.
Rendimenti dei bond giapponesi ai massimi dal ’96
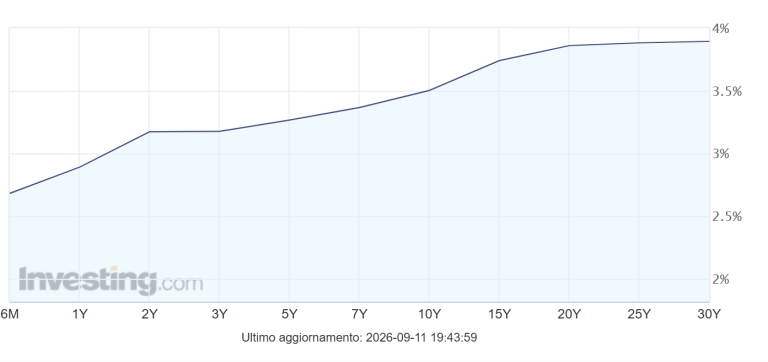
I bond giapponesi a 10 anni hanno visto salire il rendimento a settembre fin sopra il 3% per la prima volta dal 1996. Oggi, hanno chiuso appena sotto tale soglia. I trentennali hanno ampiamente superato il 4% e superano anche il 4,10%. Nel frattempo, il cambio tra dollaro e yen è risalto a 155, cosa che segnala un lieve indebolimento nell’attesa che questa sera anche la Federal Reserve annunci il suo aumento dei tassi dello 0,25% al 3,75-4%.
La situazione a Tokyo sta diventando più problematica di quanto sembri. La stretta sui tassi serve per contrastare l’inflazione e rianimare il cambio, gravando sul tratto breve della curva. Questa risente direttamente della politica monetaria. Se essa riuscisse a placare le aspettative d’inflazione, i rendimenti sul tratto a lungo termine potrebbero scendere nei prossimi mesi e alleviare il dolore avvertito dal governo, che si ritrova sul groppone un debito mostruoso di oltre il 235% del PIL.
Verso nuove misure di spesa in deficit
Ma in settimana il consiglio dei ministri ha approvato il taglio dell’IVA sui generi alimentari dall’8% all’1% con l’obiettivo di placare le spinte inflazionistiche. La misura costa 5.000 miliardi di yen, circa 32,26 miliardi di dollari al tasso di cambio odierno. Secondo la premier Sanae Takaichi, non sarà finanziata ricorrendo all’emissione di nuovo debito. Tuttavia, essendo esclusi aumenti delle entrate e tagli alle spese, va da sé che questo avverrà nei prossimi mesi, che lo si ammetta o meno. Tale scenario risulta già contemplato nei prezzi dei bond giapponesi, visto che se ne discute da mesi e che arriva dopo i maxi-stimoli fiscali approvati già quasi un anno fa per disinflazionare l’economia.
Il governo non ha fatto in tempo ad approvare le nuove misure che già circola la voce che possa alzare il target per le spese militari al 3,5% del PIL. Per il 2026 le stime sono per un dato vicino al 2%. Pensate che fino al 2022 non potevano superare l’1% per via della Costituzione pacifista varata nel secondo dopoguerra. L’aumento si prospetta come necessario per rispondere alla richiesta dell’alleato americano, più che mai vitale in questa fase per sostenere lo yen ed evitare instabilità finanziaria. Peccato che costi 24.000 miliardi di yen, circa 155 miliardi di dollari. Tokyo vorrebbe avvicinarsi all’obiettivo NATO, che in realtà è del 5% e di cui il 3,5% riguarda la sola parte “core” per il budget della difesa. Il restante 1,5% interessa le infrastrutture di supporto.
Cresce la concorrenza agli asset in Europa e America
Che l’aumento avverrà entro i prossimi 5 o 10 anni, poco importa. La direzione per una delle principali economie mondiali è la stessa di quasi tutte le altre: aumentare la spesa in deficit per finanziare il riarmo. I bond giapponesi ne stanno già pagando lo scotto, trattandosi di uno scenario strutturale a lungo termine. Non c’è soltanto l’inflazione ad impattare sui rendimenti, ma anche il rischio di natura fiscale. Con un debito in partenza così alto, come farà il governo a fronteggiare nuove emissioni? Il mercato non si accontenta più di finanziarlo gratis come per troppi anni in passato. Perlomeno, fino a qualche tempo fa non c’era inflazione, mentre oggi la crescita dei prezzi al consumo sfiora il target del 2% e se non fosse per i sostegni statali, sarebbe ancora più alta.
Rendimenti più alti per i bond giapponesi implicano una maggiore e inedita concorrenza ai bond in euro e dollari. Fino a pochissimo tempo fa, i capitali affluivano dall’Estremo Oriente in cerca di asset per essere messi a frutto. Ne hanno beneficiato per decenni i bond in euro, i Treasury e la borsa americana. Ma oggi come oggi il rendimento reale offerto dal decennale nipponico supera l’1% e il trentennale più che doppia l’inflazione. Non c’è ragione per investire all’estero, se non per diversificare i portafogli.
Massima pressione su Ueda
L’aumento dei tassi di questa settimana non muterà il differenziale con i tassi americani dopo il quasi certo aumento anche di questi nelle prossime ore. Il mercato dà per assodato che accadrà, per cui guarderà già alle prossime mosse. Il governatore Kazuo Ueda dovrà mostrarsi capace di prospettare una politica monetaria restrittiva anche per i mesi successivi, essendo già scontata nei prezzi dei bond giapponesi. A maggior ragione con un petrolio tornato sopra 100 dollari al barile con il riacutizzarsi delle tensioni USA-Iran in Medio Oriente di cui non s’intravede più la fine.
Borsa di Tokyo colpita dai bond giapponesi
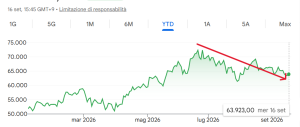
La Borsa di Tokyo sta pagando pegno. Nell’ultimo mese, il suo indice Nikkei-225 perde il 7,7% e dai massimi da giugno ben l’11,7%. A parte i dubbi sull’IA, proprio i più generosi rendimenti dei bond giapponesi stanno rendendo l’azionario meno allettante. In questo momento, i titoli nipponici quotano 19 volte gli utili, offrendo un rendimento prospettico in area 5,30%. Un anno fa, quotavano a 16,65 volte e per un rendimento prospettico del 6%. Nello stesso periodo, però, il rendimento decennale è quasi raddoppiato dal 1,60% al 3%. Capite bene che il premio al rischio offerto dal mercato azionario si è di molto compresso.
La crisi dello yen di questi mesi è stata la spia di un allarme più globale. L’improvvisa risalita dei rendimenti ha provocato un cambiamento delle condizioni di sistema, che perdurava da diversi decenni e che aveva alimentato un “carry trade“ stabile e potente, stimato in 20.000 miliardi di dollari. Il Tesoro americano si è visto costretto a difendere lo yen per evitare ripercussioni sui Treasury, ma allo stesso tempo mettendo in conto difficoltà per Wall Street, per la quale ogni indebolimento dello yen è positivo e un rialzo dei tassi a Tokyo viene percepito negativamente per l’impatto che ha sui capitali presi in prestito nella valuta nipponica.