Le notizie che giungono dal fronte geopolitico vanno di male in peggio e il mercato prende nota. La scorsa settimana si è conclusa con un drastico rialzo per i rendimenti USA. Il Treasury a 10 anni ha sfondato di slancio la soglia del 5% e si è portato al 5,165% al termine delle contrattazioni di venerdì. E’ il livello più alto dal luglio del 2007. Ancora più eclatante l’andamento del trentennale, che sfiorando il 5,50% si è portato ai massimi dal lontano 2002. Fatta eccezione per il tratto medio-breve, la curva delle scadenze americana è ormai tutta sopra il 5%.
Rendimenti USA su con inflazione e deficit
Sono essenzialmente due le cause di questa esplosione. La prima è l’inflazione, che negli Stati Uniti è sopra l’obiettivo del 2% dal febbraio del 2021. La Federal Reserve è tornata ad alzare i tassi di interesse a settembre, portandoli al 3,75-4%. Secondo le previsioni del mercato, sarebbe solo l’inizio di una stretta monetaria molto più dura e che porterebbe il tasso finale al 4,75%, se non al 5% entro un anno. Ciò costringe gli investitori a reclamare rendimenti USA più alti sia per le scadenze brevi, che risentono direttamente dei tassi, sia per le medio-lunghe, che dipendono in grossa parte dalle aspettative d’inflazione.
E poi ci sono i rischi fiscali. Il debito federale americano è salito sopra 40.000 miliardi di dollari, più che raddoppiando in appena un decennio. Soprattutto, non s’intravede alcuna politica tesa a gestire meglio i conti pubblici. Al contrario, il deficit si è assestato stabilmente al 6-7% del PIL e anche con un’economia americana in moderata crescita. Il mercato si chiede cosa accadrà quando prima o poi arriverà una recessione. A quel punto, a quali livelli saliranno i disavanzi federali?
Dollaro su, oro giù
L’esplosione dei rendimenti USA sta trascinando al rialzo i rendimenti di tutti gli altri bond nel mondo. Il decennale tedesco viaggia sopra il 3,50%, quello del Giappone sopra il 3% e nel Regno Unito ha chiuso la settimana al 5,35%. Ovunque, il costo di emissione del debito sta salendo e preoccupa i governi, che proprio in questi mesi si trovano a fronteggiare il caro energia quasi a mani nude. I margini di manovra si restringono per loro tra spesa per interessi in crescita e PIL in decelerazione. Nel frattempo, il dollaro si è rafforzato ai massimi da due mesi nei confronti delle altre principali valute mondiali, prospettando maggiori costi alle importazioni per il resto del mondo.
Il boom dei rendimenti USA sta deprimendo l’oro, la cui quotazione è scesa a 4.285 dollari l’oncia. Si allontana dai massimi di agosto a 4.680 dollari, per non parlare del record storico di quasi 5.600 dollari messo a segno alla fine del gennaio di quest’anno. Essendo un asset senza cedola, perde appeal tra gli investitori con i bond di nuova emissione ad offrire cedole sempre più alte e quelli già in circolazione sul secondario a scendere di prezzo.
Borse mondiali a rischio
E le borse? Fin qui, l’allarme non è scattato. L’indice S&P 500 guadagna il 13% dall’inizio dell’anno. Venerdì scorso, chiudeva in rialzo di mezzo punto percentuale. La storica correlazione negativa tra rendimenti obbligazioni e corsi azionari sta svanendo? Partiamo dai dati. Il Treasury offre il 5% già a 5 anni. Le società quotate all’S&P 500 prezzano in media 26,4 volte i loro utili, prospettando un “rendimento” implicito del 3,78%. Il “dividend yield”, vale a dire i dividendi distribuiti agli azionisti in rapporto ai corsi azionari, è ancora più basso: 1,05%. Questo significa che è diventato molto più conveniente puntare sui titoli di stato, un asset “risk-free”, anziché assumersi un rischio maggiore investendo in azioni senza alcun premio.
Non esiste alcun automatismo per cui, raggiunto un certo livello per i rendimenti USA, scatti il “sell-off” ai danni di Wall Street. Però, le prospettive non sono rosee. Anche perché uno dei canali robusti per la domanda di azioni americane è stato negli ultimi decenni il flusso dei capitali in arrivo dal Giappone. Accadeva questo: gli investitori prendevano in prestito denaro in yen grazie ai tassi bassissimi e lo impiegavano in asset in dollari, principalmente azioni, approfittando dei tassi più alti. Questa pratica, nota come “carry trade“, è stata spazzata via dai recenti rialzi accusati anche dai bond giapponesi. I tassi stanno salendo anche a Tokyo per arrestare la debolezza del cambio. Ed è anche per questo che i rendimenti stanno salendo un po’ dappertutto: mancano i capitali nipponici.
IA a fine corsa in borsa?
Ad avere tenuto vivace la borsa americana c’è stata negli ultimi tempi l’Intelligenza Artificiale, un business sostenuto da investimenti per 600 miliardi di dollari solo per quest’anno negli Stati Uniti. Il fatto è che questo comparto sembra avere raggiunto valutazioni al limite e da solo non può bastare ad evitare una correzione della borsa anche potenzialmente forte. Il contraccolpo dei rendimenti USA sulle azioni è anche di natura macroeconomica. Stanno salendo anche i tassi su mutui e prestiti. Ad esempio, un mutuo americano a tasso fisso di 30 anni costa ormai più del 7% dal 6% di fine febbraio. Ciò comporta una contrazione degli investimenti, dei consumi e del mercato immobiliare. E prima o poi queste conseguenze arrivano in borsa, dato che le azioni dovranno riflettere un’economia in tendenziale ripiegamento.
Riarmo europeo vacilla
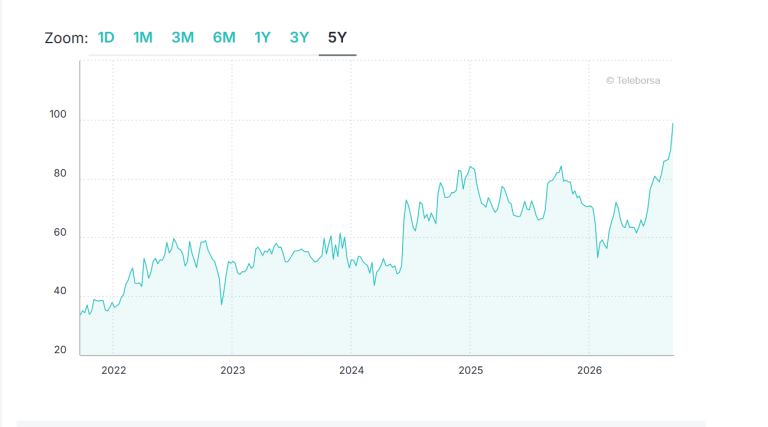
Gli stessi governi, come dicevamo, trovano più complicato sostenere famiglie e imprese con stimoli fiscali. Prendete i titoli della difesa. Dopo l’esplosione in borsa seguita al riarmo europeo, di recente stanno accusando crolli verticali. In appena 5 settimane, il titolo Leonardo ha perso più del 18%. Perché? Il mercato fiuta il rischio di avere sopravvalutato la capacità di finanziare l’aumento delle spese militari in deficit. Poiché indebitarsi costa molto di più rispetto a pochi mesi fa, o dovranno trovarsi adeguate coperture finanziarie ricorrendo al taglio della spesa pubblica e/o all’aumento delle entrate, o si dovranno rivedere gli obiettivi annunciati sulla carta e che hanno contribuito essi stessi in Europa a far lievitare i rendimenti.
Criptovalute in ripresa, malgrado rendimenti USA
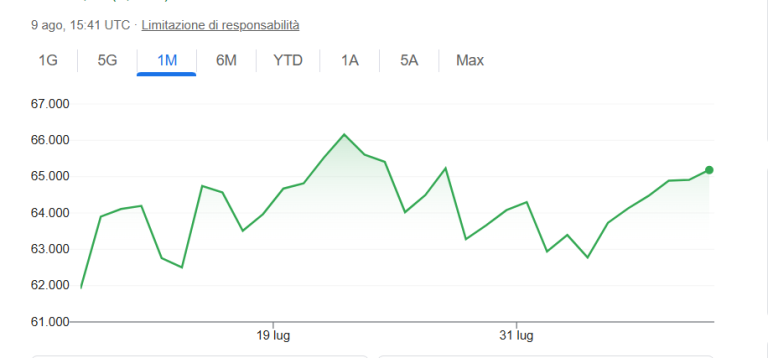
Nelle ultime settimane, il drastico rialzo dei rendimenti USA non sta agendo negativamente sulle criptovalute. Bitcoin restava sopra 84.000 dollari al termine della scorsa settimana, segno che il mercato non veda negativamente questo asset in una fase di contrazione della liquidità e di avversione al rischio. D’altronde, le cause alla base del collasso dei bond sono le stesse ad avere in passato alimentato il boom della moneta elettronica: perdita inarrestabile del potere di acquisto e diffidenza verso la gestione fiscale dei governi.