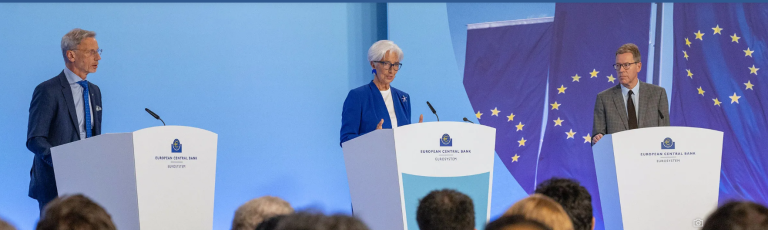
E’ partito ufficialmente l’iter per la successione alla presidenza della Banca Centrale Europea (BCE) dopo l’annuncio delle dimissioni da parte di Christine Lagarde. A formalizzare la loro candidatura sono stati venerdì scorso Pablo Hernandez de Guindos e Klass Knot. Il primo è spagnolo, ha 55 anni ed è stato governatore della Banca di Spagna e dallo scorso anno è a capo della Banca per i Regolamenti Internazionali. Il secondo ha 59 anni, già governatore della banca centrale olandese. I 21 capi di stato e di governo dell’Eurozona avranno tempo verosimilmente fino alla fine dell’anno per formalizzare la loro scelta. L’idea sarebbe, infatti, di arrivare al 2027 con la nomina già effettuata. Non è detto che tutto filerà liscio e in assenza di un accordo sarebbe possibile che salti fuori un terzo nome, come accadde nel 2019 proprio con la francese.
Successione alla BCE: criteri basilari
La convergenza sull’uno o sull’altro candidato non sarà secondaria per i mercati. Le nomine per la successione nella BCE seguono criteri ben precisi. Essendo l’istituto il responsabile della politica monetaria di ben 21 stati differenti dell’Unione Europea, si cerca di rappresentare tutti gli interessi in gioco: piccoli e grandi stati, Nord e Sud, Est ed Ovest. Le differenze non sono soltanto geografiche. Per quanto non si possa tirare una riga con la squadretta, grosso modo il Nord Europa coincide con i “falchi” e il Sud con le “colombe”, così come l’Est tende a convergere perlopiù sulle posizioni dei primi, rientrando nella sfera d’influenza germanica.
Per “falchi” s’intende l’essere sostenitori di una linea di politica monetaria più ossequiosa dello statuto, ossia puntare senza tentennamenti alla lotta all’inflazione. Ciò si traduce nel propugnare tassi di interesse più alti e contrastare le misure di sostegno ai bond emessi da stati con problemi fiscali. Le “colombe” puntano più l’accento sulla crescita economica, che non figura ufficialmente come un obiettivo della politica monetaria per la BCE. Per questo tendono a preferire tassi di interesse più bassi e sostengono gli aiuti ai bond in difficoltà per calmierarne i rendimenti, anche perché di solito provengono proprio dai Paesi con conti pubblici disordinati.
Chi è il candidato favorito?
Chi avrebbe maggiori chance per superare l’iter per la successione di Lagarde alla guida della BCE? In questo momento, non esiste un candidato favorito. All’inizio dell’anno, è stato nominato alla vicepresidenza il croato Boris Vujcic, nominato come successore dello spagnolo Luis de Guindos. Questo avrebbe inviato già da mesi un preciso segnale ai mercati: il numero uno dopo la francese non sarebbe un uomo o una donna anch’egli/ella dell’Est. Sempre in teoria, ciò assegnerebbe un piccolo vantaggio agli esponenti del Sud Europa per quanto abbiamo scritto sopra circa la vicinanza tra le posizioni dei governatori dell’Est e del Nord.
Tuttavia, fino a febbraio era stato numero due alla BCE uno spagnolo sotto l’attuale presidenza francese. Se è vero che la Francia ha sempre giocato un ruolo più ambiguo, a metà tra “falchi” e “colombe” per via del suo peso geopolitico in Europa, questa “anomalia” potrà essere invocata da chi nelle prossime settimane sosterrà la candidatura di Knot. Anche perché i pesi e i contrappesi dentro l’Eurotower vanno oltre le due principali cariche, coinvolgendo i sei consiglieri esecutivi e, soprattutto, il ruolo di capoeconomista. Quest’ultimo è attualmente rappresentato dall’irlandese Philip Lane. Si tratta di colui o colei che nei fatti coadiuva il governatore nella scelta delle sue decisioni, facendo analisi e presentando i dati al Consiglio dei Governatori e ai consiglieri esecutivi.
Maggioranza qualificata per la nomina
La Francia punterebbe proprio a tale carica, che le consentirebbe di restare nelle stanze dei bottoni anche per i prossimi anni. Il Nord Europa reclama un suo esponente per la successione di Lagarde, visto che la BCE dalla sua nascita nel 1999 ha avuto un solo governatore da quelle parti – l’olandese Wim Duisenberg per 4 anni fino al 2003 – e ben tre del Centro-Sud: il francese Jean-Claude Trichet, l’italiano Mario Draghi e l’altra francese Christine Lagarde. In totale, 4 anni contro oltre 23. Ma la nomina deve fare i conti con il curriculum dei candidati. Non solo preparazione tecnica ed esperienze nell’ambito monetario, ma anche capacità di mediazione nella ricerca del consenso e di leadership. Queste ultime due qualità hanno sempre difettato tra i candidati tedeschi, che guarda caso non hanno mai ricevuto l’investitura all’infuori dei confini nazionali.
La nomina vera e propria spetta al Consiglio europeo, cioè l’organismo composto da tutti i capi di stato e di governo dell’Eurozona. La votazione è valida se proviene dal 72% dei componenti (15 su 21) e in rappresentanza di almeno il 65% della popolazione. Dunque, bastano 8 stati per impallinare una nomina o anche un paio, purché in rappresentanza di almeno 125 milioni di abitanti, stando agli attuali dati demografici. Tanto per fare un esempio, in teoria se Italia, Spagna, Portogallo e Grecia si presentassero compatti, riuscirebbero a bloccare una nomina a loro sgradita. Tra le combinazioni possibili, anche solo un ipotetico asse italo-francese affosserebbe un candidato.
Segnale ai mercati finanziari
In genere, il Consiglio punta a trovare un accordo preliminare tra i principali stati: Germania, Francia, Italia e Spagna. Anche perché la successione alla BCE rientra nella spartizione dei “top jobs” nell’Unione Europea. Non ultimo, si guarda all’effetto che un nome o l’altro avrebbe sui mercati finanziari. Knot può essere percepito come il sostenitore di una politica eccessivamente restrittiva in una fase in cui già i tassi stanno salendo e rischiano di frenare la crescita del Pil? E de Cos non rischia di alimentare la percezione opposta, ossia di un governatore più attento alla crescita che non alla stabilità dei prezzi?
La storia ci insegna che una cosa è la teoria e un’altra la concretezza. Draghi esordì tra lo scetticismo di quanti, specie al Nord, temevano una BCE poco capace di tenere a bada l’inflazione. Ebbene, malgrado perseguì una politica estremamente accomodante e non convenzionale tra Quantitative Easing e aste T-Ltro per iniettare liquidità sui mercati, sotto il suo mandato l’inflazione nell’area si mantenne quasi sempre sotto l’obiettivo del 2% e arrivò persino ad azzerarsi tra il 2014 e il 2016. Tant’è che completò gli 8 anni senza avere mai alzato i tassi di interesse. Negli anni del “falco” filo-tedesco Duisenberg, invece, l’inflazione si mantenne quasi sempre un pelo sopra il 2%. A conferma che l’operato del governatore di turno deve fare anche i conti con la realtà macroeconomica e con la costruzione del consenso per assumere decisioni nell’una o nell’altra direzione.
Successione alla BCE: falco o colomba, contano statuto e andamento macro
Ecco perché non sarebbe scontata alcuna reazione dei mercati alla successione appena avviata dentro la BCE. La nomina di Knot o de Cos sarà valutata anche sulla base di come vi si è arrivati ad essa, oltre che all’organigramma complessivo. Si può avere un “falco” costretto a mediare fino a trasformarsi in una “colomba” di fatto e viceversa. D’altra parte, lo statuto è chiaro e la fantasia non può essere illimitata. L’Eurotower deve perseguire l’obiettivo di far crescere i prezzi al consumo del 2% in media nell’area e nel medio periodo. Le medie non sono di per sé neutrali. Pesano molto i dati delle principali economie non soltanto sul piano strettamente matematico, ma anche politico. Un’inflazione al 4-5% in Germania è percepita come ben più grave di un 4-5% a Malta.