Alla vigilia delle elezioni presidenziali in Brasile, tenutosi domenica 4 ottobre, l’aria era di rimonta per il candidato della destra filo-trumpiana Flavio Bolsonaro, figlio dell’ex presidente Jair, in carcere per tentato golpe. In pochi, però, si aspettavano la vittoria contro il presidente uscente Lula. Il primo ha di poco superato il 47% dei consensi e il secondo si è fermato al 45,14%. A separarli una distanza di quasi 2,4 milioni di voti. Polymarket, società di scommesse tra le più famose e puntuali nel mondo, il giorno dopo le elezioni dava Bolsonaro vincente al ballottaggio del 25 ottobre con una probabilità dell’85%. E anche prima di domenica puntava su di lui, contrariamente ai pronostici dei sondaggi politici.
Brasile, mercati tifano Bolsonaro
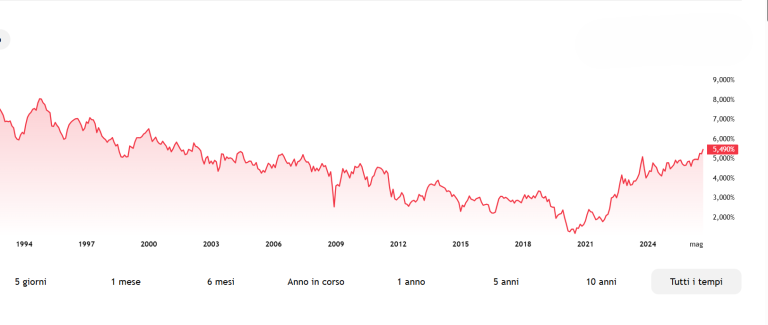
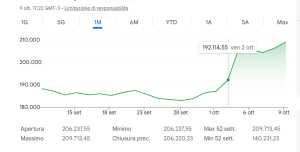
La reazione dei mercati è stata immediata. Nella settimana borsistica che si è conclusa, l’indice IBOVESPA alla Borsa di San Paolo è salito di ben l’8,8% sopra 209.000 punti. Il tasso di cambio del reais si è rafforzato contro il dollaro del 4,6%. Era a 5,22 il venerdì precedente al voto e ieri si attestava a 4,99, rafforzando la valuta locale ai massimi dal maggio scorso. Molto bene hanno fatto anche i bond governativi, sia in reais che in valute forti come euro e dollaro. Il rendimento decennale domestico è crollato dal 14,35% al 12,54%. E questo è un dato estremamente importante per il Brasile, che ha un grosso problema con i conti pubblici.
Visioni opposte sull’economia
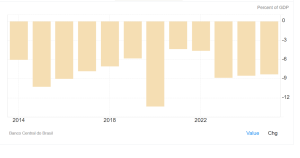
Perché i mercati tifano così apertamente per Bolsonaro e contro Lula? A separare i due candidati c’è una visione diametralmente opposta dell’economia e dello stato più in generale. Il primo promette per il Brasile una svolta in stile Javieri Milei in Argentina: tagli alla spesa pubblica, minore imposizione fiscale, rilancio dell’iniziativa privata e apertura dei mercati ai capitali stranieri, al contempo lottando contro la criminalità. Il secondo continua a puntare sui sussidi per sostenere le fasce della popolazione meno abbienti, così come ha fatto nei suoi tre mandati espletati tra il 2003 e il 2011 e dal 2022 ad oggi. Il punto è che questa linea di Lula appare sempre più insostenibile per un’economia emergente con un debito pubblico dell’82% rispetto al PIL e un disavanzo fiscale all’8,30%.
Spesa per interessi vero flagello
La sola spesa per interessi sfiora l’8% del PIL, per cui il costo medio all’emissione è altissimo e tende a crescere a causa degli alti tassi di interesse che la banca centrale è costretta a tenere per fermare l’inflazione. E una delle ragioni per cui ciò avviene è proprio la generosa politica dei sussidi del governo federale. Pensate che oltre la metà del debito viene emessa a tasso variabile, ossia legato all’andamento dei tassi di mercati. E questo provoca un immediato aumento del costo per servire il debito appena i tassi aumentano. Per spezzare questo circolo vizioso serve una politica di tenore opposto a quella seguita fin qui da Lula e che il suo predecessore e padre dell’attuale candidato conservatore aveva cercato di smantellare nel suo unico mandato espletato.
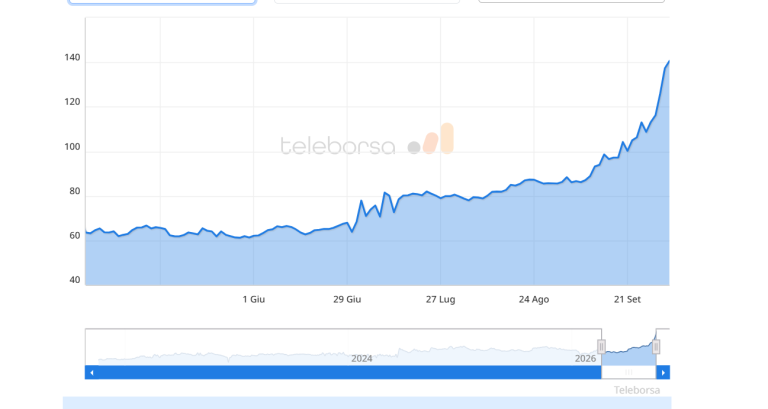
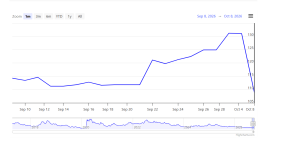
Anche i CDS a 5 anni sono crollati dopo l’esito del primo turno da 131 a meno di 109 punti base. Il costo per proteggere i titoli del debito sovrano emessi dal Brasile scende, quindi, da 1,31% a 1,09% ogni anno. E’ il segnale che i mercati considerino il rischio di credito meno elevato a seguito della possibile svolta elettorale.
Sfida proxy tra Occidente e Brics
Scegliere tra Bolsonaro e Lula non rileva soltanto ai fini della gestione dell’economia. Il primo intende favorire il ritorno del Brasile tra le democrazie nell’orbita occidentale, mentre il secondo persegue da sempre una linea definita di “neutralità” e che nei fatti si sostanzia in un avvicinamento a Russia e Cina (Brics) e in un allontanamento dagli Stati Uniti e i suoi alleati. Ed è anche per questo che i mercati hanno reagito positivamente all’affermazione del conservatore filo-trumpiano. Gli investitori scontano, in caso di vittoria anche al ballottaggio, un riafflusso dei capitali stranieri nello stato sudamericano. L’amministrazione Trump potrebbe anche rivedere la sua politica sui dazi in senso più favorevole alle esportazioni del Brasile, stangate di recente al 25% e fino al 50%.
Se in Brasile vincesse Bolsonaro, il continente sudamericano sarebbe praticamente tutto in mano alla destra filo-americana e pro-capitalista. Finirebbe quella che avrebbe le sembianze di una sbornia anti-occidentale e che negli anni passati aveva riguardato anche Argentina, Cile, Colombia, Perù, Bolivia e altri stati. Ciò potrebbe favorire quel processo di integrazione commerciale nell’America Latina, che non è stato di certo il principale obiettivo delle agende portate avanti dai capi di stato con inclinazioni socialiste.
Spesa ingessata e rating speculativi in Brasile
Passare dai proclami ai fatti non sarebbe facile neppure per Bolsonaro. La spesa pubblica del Brasile è in grossa parte vincolata a voci intoccabili come le pensioni (circa 13% del PIL), gli interessi sul debito (quasi 8% del PIL) e stipendi pubblici (4-5% del PIL). Restano pochi margini per operare con la “motosega” come a Buenos Aires in questi anni. Sarà importante, quindi, che il prossimo presidente imprima una svolta a sostegno della crescita e dell’apertura ai capitali stranieri, unico modo per favorire un immediato calo drastico dei rendimenti sovrani e, quindi, della spesa per interessi, a beneficio dei conti pubblici e potendo così abbattere l’alto grado di indebitamento.
Ricordiamo che il Brasile godeva del giudizio “investment grade” fino agli inizi del decennio passato, mentre adesso tutte le principali agenzie internazionali assegnano ai suoi bond rating speculativi: BB per S&P e Fitch, Ba1 per Moody’s. Il ritorno nell’area BBB favorirebbe l’ingresso di capitali da parte di quei fondi che per statuto non possono investire in asset “non investment grade”. E ciò allevierebbe il peso degli interessi, che di fatto da molto tempo costituiscono la quasi totalità del deficit pubblico. Una situazione assai simile a quella in cui si trovava l’Italia fino ai primi anni Novanta, quando il debito cresceva per effetto dell’altissimo peso degli interessi, a sua volta tenuto alto dalla sfiducia dei mercati verso la stabilità del cambio, l’inflazione e la gestione dei conti pubblici.