E’ da un po’ di tempo che la stampa finanziaria parla di crisi degli Oat, i titoli di stato emessi dalla Francia. Da quando l’instabilità politica a Parigi è stata resa plastica dalla composizione della nuova Assemblea Nazionale a seguito delle elezioni anticipate volute nell’estate del 2024 dal presidente Emmanuel Macron, le preoccupazioni sui mercati sono aumentate. Tuttavia, di vera e propria crisi dello spread francese possiamo parlare a proposito di quanto sta accadendo da alcune settimane. Il differenziale di rendimento tra le scadenze decennali di Francia e Germania è salito al nuovo massimo storico da quando esiste l’euro. Quest’oggi, l’Oat a 10 anni rendeva in chiusura di seduta il 4,88% contro il 4,50% dell’omologo Bund. A titolo di confronto, il nostro BTp offriva il 4,67%.
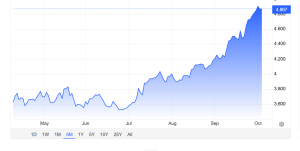
Spread francese sale con rischio sovrano
Venerdì scorso, durante una seduta drammatica, lo spread francese è salito fino a sfiorare i 160 punti base contro i 131 dell’Italia. Mai era accaduto da quando esiste la moneta unica che gli investitori reclamassero un premio dell’1,60% per acquistare i titoli di stato emessi da Parigi al posto di quelli di Berlino. E’ il segnale più evidente della crisi di fiducia che circonda in questa fase la seconda economia dell’Unione Europea. Anche i CDS a 5 anni vanno nella stessa direzione. Costano 80 punti base (0,80%) per assicurare gli Oat dal rischio default contro i 66 dell’Italia. Gli investitori si mostrano preoccupati più della situazione fiscale transalpina che della nostra.
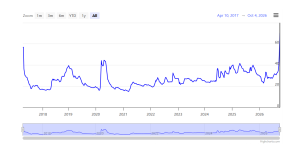
L’esplosione dello spread francese è avvenuto per un insieme di ragioni. A dire il vero, sarebbe dovuto verificarsi con la crisi dei debiti sovrani divampata agli inizi del decennio scorso nel Sud Europa più Irlanda. In quella fase, però, Parigi fu furba nell’utilizzare il suo capitale politico per separare il proprio destino da quello dei tristemente noti PIIGS, tra cui l’Italia. I mercati la percepirono molto simile alla Germania riguardo alla gestione dei conti pubblici e al modo di intendere la convivenza nell’UE. Diedero ampio credito alle promesse di riforme strutturali che arrivavano dai presidenti e i governi che si succedevano negli anni.
Timori per situazione politica
La pazienza, come sempre ha un limite. Soprattutto, i fatti alla fine prevalgono sempre sulle parole vuote. A quasi un decennio dall’insediamento di Emmanuel Macron alla presidenza, la situazione dei conti pubblici in Francia è disastrosa. Il debito è salito al 119% del PIL e il deficit, anziché scendere al già alto 5%, quest’anno risalirà fin quasi al 5,5%. Anzi, c’è il serio rischio che si porterà al 6% nel 2027 in assenza di tagli alla spesa pubblica. Il governo del primo ministro Sébastien Lecornu ne ha varati per 54 miliardi di euro, ma non dispone di alcuna maggioranza parlamentare che approvi il suo bilancio. E a ridosso delle elezioni presidenziali, in programma tra aprile e maggio dell’anno prossimo, diventa impossibile trovare partiti di opposizione pronti ad immolarsi per salvare la nazione da un disastro tra l’altro a firma di Macron.
Proprio l’esito delle prossime elezioni innervosisce i mercati. La candidata della destra euroscettica Marine Le Pen è data in vantaggio da tutti i sondaggi. Cosa ancora peggiore per chi investe, al momento ad insidiarla al secondo turno vi sarebbe Jean-Luc Mélenchon, leader della sinistra radicale anti-capitalista e che a fine agosto ha avanzato la proposta di cancellare il debito pubblico francese in mano alla BCE. Infine, la crescita economia rallenta, complici le tensioni internazionali. Lo stesso governo ha tagliato le stime allo 0,5% per quest’anno. Tutto questo, mentre le piazze sono tornate a ribollire con proteste diffuse e violente degli studenti. Il costo del debito sì sta impennando, aggravando la spesa per interessi su una montagna di debito salita a 3.600 miliardi di euro.
Pesa la crisi tedesca
Lo spread francese si allarga anche per cause non squisitamente interne. La stessa Germania versa in crisi politica ed economica, per non parlare del fatto che il suo indebitamento cresce per il riarmo e gli investimenti in deficit promessi dal governo Merz. Travolta da questa congiuntura molto sfavorevole, Berlino da tempo non si mostra più capace di esercitare la leadership di fatto nell’UE. E ciò aggrava la percezione della crisi dello spread francese. Fino a pochi anni fa, ci pensava la cancelliera Angela Merkel a rassicurare sulla tenuta delle istituzioni comunitarie e a tirare dalla sua parte Parigi. Oggi, l’asse franco-tedesco non esiste più nei fatti e, comunque, è percepito più come la somma tra due debolezze.
Capitali nipponici in fuga
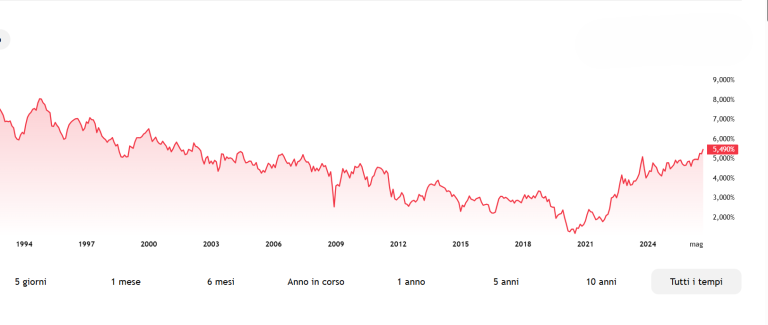
La ripresa dell’inflazione, causata dalla crisi energetica esplosa con la guerra USA-Iran, sta spingendo il mercato a discriminare tra bond sicuri e bond più rischiosi. E questo sta avvenendo sul piano globale. Lo stesso Giappone, che per 30 anni non ha conosciuto né inflazione e né rendimenti degni di nota, ormai offre quasi il 2% per i bond a 2 anni e oltre il 3% per i 10 anni fino a salire al 4,25% di oggi per i 30 anni. Questa situazione inedita da una generazione sta provocando un terremoto finanziario ai danni di Treasury e bond europei. Cresce la concorrenza del mercato obbligazionario nipponico, che fa defluire i capitali dall’Occidente. E dato il maggiore rischio, a pagarne il prezzo in questa fase è proprio la Francia. Gli investitori del Giappone avevano già ridotto le esposizioni verso l’Italia e persino la stessa Germania. La prima appariva in passato troppo instabile e la seconda con un mercato sovrano poco liquido.
Spread francese colpisce l’euro
Adesso, l’Italia è la nazione politicamente più stabile tra le grandi d’Europa e il mercato del debito tedesco si sta ingrandendo per effetto del ricorso al deficit spending dopo anni di conti pubblici in attivo. Per Parigi sono finiti i sogni di gloria, gli anni trascorsi a litigare al suo interno se riportare l’età pensionabile a 62 anni o mantenerla a 64 anni come con la riforma di qualche anno addietrcao. Lo spread francese rischia di montare e travolgere per strada gli stessi BTP, oltre che i bond di Grecia, Belgio, ecc. Sta già colpendo anche l’euro, il cui tasso di cambio contro il dollaro è sceso in un solo mese da 1,16 a un minimo di 1,1160 di oggi, il dato più basso dal maggio del 2025. Ed è un trend preoccupante per la BCE, chiamata a monitorare l’inflazione nell’Eurozona. Un cambio così debole aumenta i costi delle importazioni, che già salgono di loro a causa del caro energia. La crisi dello spread francese rischia di alimentare l’inflazione, costringendo Francoforte ad alzare i tassi di interesse più duramente delle previsioni, cosa che a sua volta acuisce i timori del mercato sulla tenuta del debito transalpino.