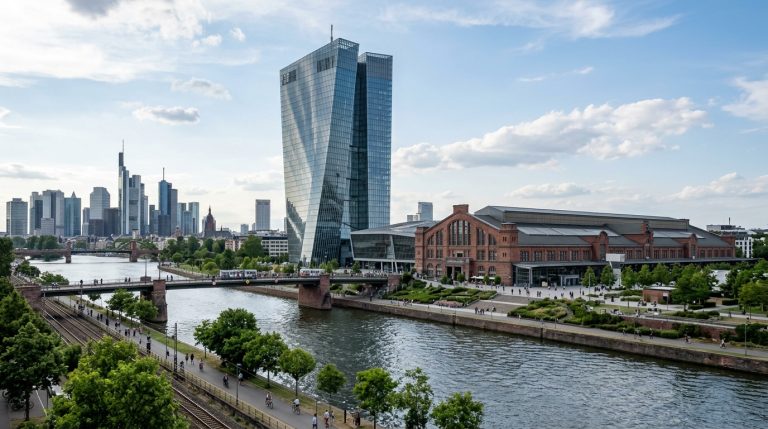
Il successore di Christine Lagarde alla guida della Banca Centrale Europea (BCE) sarà lo spagnolo Pablo Hernandez de Cos. La nomina dovrà essere ratificata dal Consiglio europeo dopo che dall’Europarlamento sarà arrivato un parere non vincolante. Fatto sta che l’accordo sul suo nome c’è già e potrebbe avere già nelle prossime settimane un primissimo impatto sulla curva dei rendimenti nell’Eurozona.
Curva dei rendimenti alla prova dell’accordo sulla BCE
Il processo di selezione delle candidature è stato tutt’altro che tecnico, come tra l’altro per i suoi predecessori. Francia e Germania hanno trovato la quadra attorno al nome di Cos, già governatore della Banca di Spagna e attuale presidente della Banca dei Regolamenti Internazionali, anche definita “la banca centrale delle banche centrali”. Contro di lui correva l’olandese Klaas Knot, che ha pagato la sua nomea di “falco”, cioè di sostenitore di una politica monetaria tendenzialmente restrittiva.
A Parigi hanno bisogno di una “colomba” come non mai. Gli OAT, i titoli del debito pubblico francese, sono oggetto di forti vendite da mesi e il loro spread decennale viaggia sopra i 150 punti base rispetto ai Bund, di circa mezzo punto sopra gli stessi BTP. Il mercato sconta il rischio sovrano alimentato da crisi dei conti pubblici, instabilità politica alla vigilia delle elezioni presidenziali, proteste sociali e crescita economica al palo. Per questo il presidente Emmanuel Macron ha preferito puntare su de Cos, in quanto maggiormente rassicurante per un emittente alle prese con alti costi di finanziamento sul mercato.
Le tre nomine sul tavolo
L’accordo franco-tedesco ha riguardato l’intero pacchetto delle tre nomine sul tavolo. La Germania ha preteso per sé il ruolo di capo economista, attualmente ricoperto dall’irlandese Philip Lane e considerato il secondo più importante nell’istituto. Andrà al suo posto Markus Brunnermeier, attuale Professore all’Università di Princeton. La Francia ha spostato l’attenzione sul consigliere esecutivo con delega alle operazioni di mercato, che fino ai primi giorni di gennaio sarà ricoperto dalla tedesca Isabel Schnabel. Al suo posto andrebbe Laurence Boone, già ministro per l’Europa e a capo della divisione investimenti di Santander in Francia. Dai resoconti della stampa si è anche appreso del sostegno italiano allo spagnolo.
Insomma, per Knot non c’è stato niente da fare. A poco è valso avere rilasciato un paio di interviste alla stampa in cui aveva aperto al varo di “nuovi strumenti contro lo spread”. Al Corriere della Sera aveva puntualizzato, però, che la banca centrale non può sostituirsi alle “politiche fiscali solide” dei governi, lodando l’esempio dell’Italia per il suo risanamento dei conti pubblici portato avanti con costanza negli anni. Il segnale che arriva al mercato sembra essere il seguente: la BCE ottempererà al suo mandato di preservare la stabilità dei prezzi, intesa come il raggiungimento dell’obiettivo d’inflazione al 2% nel medio termine. Tuttavia, lo farà senza eccessi. Tradotto: non terrà i tassi di interesse più alti e più a lungo del necessario.
Impatto sui Bund
Questo aspetto può avere già oggi un impatto sulla curva dei rendimenti. Le banche centrali possono agire sul tratto breve, che risente più direttamente delle condizioni monetarie. Il tratto lungo, invece, sconta più che altro l’inflazione attesa e il rischio fiscale. Cosa può accadere se una banca centrale viene percepita più accomodante, come nel caso della presidenza spagnola? Il mercato si aspetta tassi di interesse tendenzialmente più bassi in futuro, ma anche una maggiore tolleranza verso l’inflazione. Ciò comporterà un calo dei rendimenti a breve termine e un aumento dei rendimenti a lungo termine.
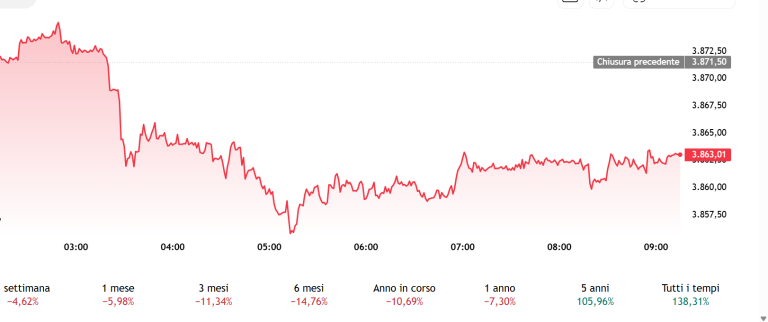
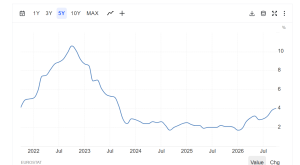
E’ quanto accaduto nelle ultime settimane? Nell’Eurozona esiste il problema della misurazione dei dati, essendo l’unione monetaria tra 21 economie differenti. La curva dei rendimenti tedesca viene presa a riferimento per il suo valore di “benchmark”. I Bund sono i titoli di stato più solidi dell’area per i loro rating AAA, che si traducono in rendimenti ai minimi livelli e che scontano un rischio di credito sostanzialmente nullo. Nell’ultimo mese, il Bund a 2 anni è salito appena di rendimento sopra il 3,10% e il Bund a 10 anni è sceso di una decina di punti base al 3,37%. Rispetto a quanto abbiamo ipotizzato, è finora accaduto il contrario. Il mercato sconta tassi più alti e inflazione a medio-lungo termine più bassa.
Germania più forte nel board con Brunnermeier
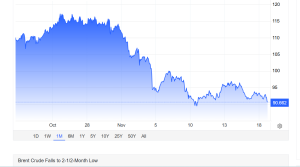
Tuttavia, bisogna ammettere che il processo di selezione del successore di Lagarde potrebbe avere influito ad oggi poco o nulla. Di certo, per il momento molto meno del voto americano, che a sua volta ha portato al crollo delle quotazioni per petrolio e gas europeo dai massimi di ottobre. Non sappiamo ancora formalmente chi sarà il prossimo governatore e, soprattutto, con quale “programma” si presenterà al cospetto dei governi. Attenzione, chiunque guiderà l’Eurotower non potrà avere troppa fantasia. Il mandato è ben delineato e prevede che la BCE tenga l’inflazione al 2%. Se essa fosse più alta o più bassa di tale target, dovrebbe muoversi per tendervi, al fine di restare credibile nei confronti del mercato.
Gli automatismi, però, rischiano di farci comprendere poco il funzionamento della BCE. Lo spagnolo de Cos non sarà una guida solitaria, dovendo avere a che fare con una squadra creata apposta per dare voce ad ogni istanza nell’area. Come detto, la Germania si riprende il ruolo di capo economista per la prima volta dal 2011. E sarà un modo per fare valere le proprie ragioni, che sono diametralmente opposte a quelle delle “colombe” del Sud Europa. A meno che de Cos non si mostrerà una personalità forte e decisionista, il suo orientamento ne risulterà annacquato dalla “opposizione” del Nord.
Curva dei rendimenti e rischi per governi e banche centrali
La forma della curva dei rendimenti non è secondaria per i governi e le stesse banche centrali. Quando le scadenze lunghe offrono sempre più agli obbligazionisti, può essere il segno che le seconde abbiano perso il controllo del tratto più longevo. E ciò avviene quando il mercato non si fida più della sua politica monetaria, che percepisce eccessivamente accomodante e dominata da ragioni fiscali (“dominanza fiscale”). Ciò diventa un grosso problema, perché la stessa efficacia delle misure prese da un istituto viene meno e le aspettative d’inflazione rischiano di disancorarsi rispetto all’obiettivo formale.
Per quanto possa indispettire i governi, un periodo di curva dei rendimenti più piatta può preludere alla successiva riduzione del costo di emissione dei debiti. Se il mercato percepisce che una banca centrale sia seriamente intenta a ridurre l’inflazione anche a costo di alzare i tassi e provocare “dolore” temporaneo all’economia, si convince della sua efficacia e pretenderà rendimenti a lungo termine più bassi. Con il tempo i governi avrebbero modo di rifinanziarsi sui mercati a costi inferiori e scadenze più lunghe. E’ lo scenario migliore, ma che passa per un periodo di sacrifici. Le “colombe” hanno un’impostazione differente: tolleranza dell’inflazione per tenere i tassi non alti e preservare la crescita economica. Il rischio è che essa comporti un aumento strutturale dei rendimenti, impedendo ai governi di consolidare i debiti e di risparmiare sugli interessi.