Al termine della quinta e ultima giornata dedicato al collocamento del BTP Valore in versione doppia (entrambi della durata di 5 anni), il Ministero di economia e finanze ha comunicato che l’emissione si è conclusa con la sottoscrizione di 560.029 contratti per un controvalore nominale di 16,622 miliardi di euro. L’importo medio è stato, quindi, all’incirca di 29.700 euro. E per essere più precisi, 12,071 miliardi sono stati prenotati per la tranche con cedole crescenti e pagamenti trimestrali (ISIN: IT0005735201) e altri 4,551 miliardi hanno riguardato il BTP Valore Insieme, ossia il bond con cedola unica pagata alla scadenza (ISIN: IT0005735227).
BTP Valore: tassi rivisti al rialzo
Nel primissimo pomeriggio di oggi, il Tesoro ha fatto altresì sapere che i tassi minimi fissati alla vigilia del collocamento sono stati rivisti al rialzo. Per la prima tranche, salgono al 3,75% per i primi due anni (dal 3,70%), al 4,20% per il terzo e il quarto anno (dal 4,10%) e al 4,75% per il quinto anno (dal 4,70%). Per la seconda tranche, la cedola unica sarà del 22,70% (dal 22,25%).
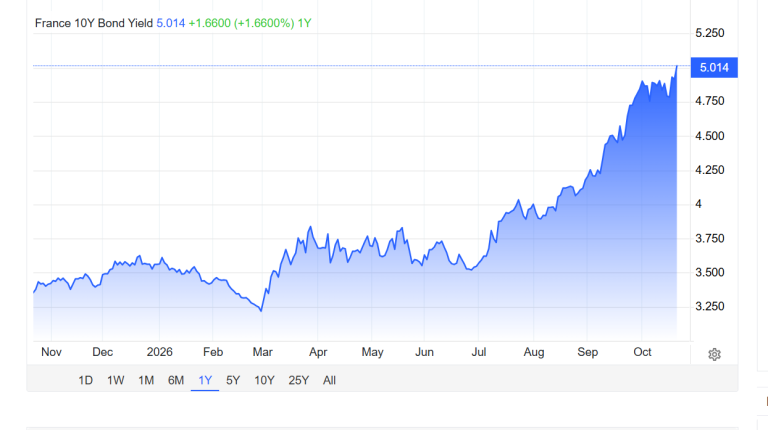
A seguito di questa revisione, che era nell’aria almeno dalla giornata di ieri per le ragioni che vedremo, il rendimento lordo all’emissione sale dal 4,06% al 4,13% per la prima tranche e dal 4,10% al 4,18% (medio composto) per la seconda. Il Tesoro ha deciso di alzare i tassi per adeguare il bond alle condizioni di mercato nel frattempo venutesi a creare. In settimana, i rendimenti italiani sono lievitati insieme allo spread per effetto sia delle tensioni geopolitiche sempre più forti nel Medio Oriente e che hanno spinto il petrolio a 115 dollari al barile, sia per la crisi degli OAT in Francia. Venerdì scorso, la scadenza a 5 anni ordinaria offriva il 3,89%, mentre oggi il 4,04%. Il ritocco serve per mantenere un minimo premio rispetto al bond del Tesoro con cedola fissa.
Ordini per tre quarti a favore della prima tranche
Il successo del collocamento è dato dal controvalore degli ordini. Quei 16,62 miliardi risultano superiori ai 16,22 miliardi sottoscritti all’emissione di marzo e che, ad un certo punto della settimana, sembrava un dato irraggiungibile. C’è stata un’inattesa accelerazione nelle sottoscrizioni tra ieri e oggi, probabilmente perché una quota del mercato retail si è convinta all’ultimo minuto a non sprecare l’occasione di mettere a frutto la liquidità nel bel mezzo di una crisi inflazionistica come quella che stiamo vivendo.
Andando nei dettagli dell’operazione, scopriamo che i contratti siglati per il BTP Valore con cedole crescenti sono stati d’importo medio di circa 31.275 euro e quelli per il BTP Valore Insieme di 26.145 euro. I primi hanno inciso per il 68,9% in termini puramente numerici contro il 31,1% dei secondi. In termini di valore, il risultato è stato del 72,6% contro il 27,4%. Come da previsione, le cedole crescenti hanno attratto oltre i due terzi della domanda per un controvalore di quasi i tre quarti del totale. Eppure, se guardiamo alla somma delle cedole trimestrali, esse esitano il 20,65% contro il 22,70% della seconda tranche. Un 2% pieno in meno, che su un importo di 30.000 euro corrisponderebbe a quasi 540 euro netti.
Rendimento più alto con cedola unica a scadenza
A rigore, il confronto tra i due tassi deve avvenire con calcoli differenti. Il 22,70% della cedola unica corrisponde a un rendimento medio composto del 4,18% all’anno. Resta il fatto che si tratti di una percentuale superiore al 4,13% offerto in media ogni anno dalla prima tranche.
Come mai le famiglie hanno risposto in stragrande maggioranza a favore della tranche meno remunerativa? Gioca un ruolo determinante il fattore tempo. Il retail – e non solo in Italia – ha una forte propensione ad incassare le cedole, anziché attendere un rendimento appena più alto dopo anni. Gran parte dei piccoli investitori desidera ricevere un flusso di reddito periodico per visualizzare il frutto dei propri investimenti nel corso del tempo. In molti casi, si tratta di integrare una pensione o un reddito da lavoro o altra entrata. Non tutti possono permettersi il lusso di aspettare.
Cedole periodiche attraggono le famiglie
Ma il 4,55 miliardi sottoscritti per il BTP Valore Insieme sono un esito incoraggiante per il Tesoro. Rimarcano l’esistenza di una nicchia di mercato a cui anche in futuro potrà offrire soluzioni alternative alla classica cedola tri- o semestrale. Su questa tranche lo stato risparmia gli interessi fino alla scadenza del 27 ottobre del 2031. Sul piano contabile non cambia nulla, visto che dovrà iscrivere a bilancio pro-quota gli interessi di competenza. Tuttavia, cambia sul piano della gestione della liquidità. Ed è qui che il discorso si fa interessante. Il Tesoro ha appena avuto contezza del fatto che potrà emettere titoli del debito pubblico senza promettere alcun pagamento immediato degli interessi. Tanto per darvi un dato, su questa tranche “risparmierà” ogni anno quasi 190 milioni di cedole. Ripetiamo: pagherà in un’unica soluzione alla fine, ma nel frattempo avrà evitato di intaccare parte delle entrate.
In un contesto internazionale così turbolento, il successo anche di questo BTP Valore rimarca il desiderio tra le famiglie italiane di mettersi al riparo da tensioni e crisi con un asset apparentemente remunerativo anche dell’inflazione. Essa è salita al 4,20% in Italia a settembre, ma l’inflazione attesa è in media al 2,50% da qui ai prossimi 6 anni. Se questo dato trovasse corrispondenza nella realtà, l’investitore riceverebbe interessi netti reali ogni anno nell’ordine dell’1%, detratta anche l’imposta di bollo sul conto deposito titoli. Il capitale sarebbe più che protetto dalla perdita del potere di acquisto, un fatto non così scontato di questi tempi e oltre tutto per un asset con rischio di credito sostanzialmente nullo.
BTP Valore sul MOT dalla settimana prossima
Dalla prossima settimana, entrambe le tranche del BTP Valore saranno negoziate sul Mercato Obbligazionario Telematico di Borsa Italiana. La liquidità sarà necessariamente molto bassa per gli scambi iniziali, dato che poche famiglie rivenderanno nel breve termine. Ciò può incrementare la volatilità dei due titoli per via del classico spread denaro-lettera, che tende ad ampliarsi quando ci sono pochi ordini da un lato e/ o dall’altro del mercato. In altre parole, il prezzo minimo che il venditore è disposto ad accettare incontra con maggiore difficoltà il prezzo massimo che il compratore è disposto a pagare. Il discorso varrà a maggiore ragione per il BTP Valore Insieme, le cui caratteristiche si prestano meglio per il caso degli investitori “cassettisti”. D’altra parte, questi bond retail sono pensati per la classica famiglia intenta a portare a scadenza l’investimento.